Коротко
- Экономика Китая — вторая в мире по номинальному ВВП и первая по паритету покупательной способности; в 2025 году ВВП достиг 140,19 трлн юаней и вырос на 5%.
- Модель по-прежнему опирается на промышленность и экспорт: чистый экспорт дал 1,6 процентного пункта прироста, тогда как инвестиции почти остановились.
- Страна лидирует в электромобилях, батареях и солнечных панелях, но пятый год подряд тонет в кризисе недвижимости.
- Потребление домохозяйств — около 40% ВВП, что заметно меньше, чем в большинстве богатых экономик; люди много сберегают и мало тратят.
- Главные риски на годы вперёд: старение населения, долги местных властей, слабый внутренний спрос и торговые барьеры.
- Для Украины это и дешёвый импорт, и конкуренция в промышленности, и большой, но капризный рынок зерна и металлов.
Экономика Китая — это не абстрактная «фабрика мира» из учебника. Это гигантский механизм, который производит около пятой части мирового продукта по паритету покупательной способности, держит цепочки поставок от микросхем до зерновой логистики и одновременно сам себя тормозит слабым спросом дома. Если коротко ответить на запрос: экономика Китая сегодня — вторая по долларовому ВВП после США, первая по ППС, с официальным ростом 5% в 2025 году и замедлением, которое уже не скрыть за красивыми слоганами.
Цифра 5% звучит прилично. Пока не вспомните, что ещё 15 лет назад страна росла почти вдвое быстрее, а инвестиции в основные фонды в 2025-м вообще упали. Рост вытянули экспорт и государственные стимулы, а не «вдохновлённый потребитель». И это уже не временный сбой. Это новая норма, к которой Пекин пытается привыкнуть, а остальной мир — приспособиться.
Ниже — как эта машина собрана, где она ещё тянет, где уже скрипит, и что из этого практически следует, если вы торгуете, инвестируете или просто пытаетесь понять новости. Материал не заменяет консультацию экономиста или специалиста по внешней торговле: цифры меняются ежеквартально, а политические решения в КНР принимают не на брифингах для иностранцев.
Насколько велика экономика Китая на самом деле
По данным Национального бюро статистики Китая, валовой внутренний продукт 2025 года составил 140,19 трлн юаней — впервые выше отметки 140 трлн. Реальный рост — 5,0%, ровно в цель правительства «около 5%». В долларах это около 19,5–20 трлн, в зависимости от курса. По номиналу Китай остаётся вторым. По паритету покупательной способности — первым уже с середины 2010-х, с ВВП по ППС свыше 40 трлн международных долларов.
Вот где начинается путаница, которую я на практике вижу постоянно. Человек читает «Китай обогнал США» и думает, что средний китаец живёт как средний американец. Нет. ВВП на душу населения в 2025-м — 99 665 юаней, то есть чуть больше 13–15 тыс. долларов по рыночному курсу. По ППС получается около 31 тыс. международных долларов. Это уровень верхнего среднего дохода, а не клуба богатых стран. Огромная экономика более бедной (в среднем) страны — другая история, чем богатая экономика меньшей страны.
Структура по отраслям тоже уже не «всё про заводы». Первичный сектор (сельское хозяйство) дал 6,7% ВВП, вторичный (промышленность и строительство) — 35,6%, третичный (услуги) — 57,7%. Услуги формально крупнейшие. Но именно промышленность и чистый экспорт сделали погоду в 2025-м. Вклад в рост: конечное потребление — 2,6 процентного пункта, валовое накопление капитала — лишь 0,8, чистый экспорт товаров и услуг — 1,6. Инвестиционный двигатель, который тянул страну десятилетиями, почти заглох.
| Показатель | 2023 | 2024 | 2025 | 2026 (прогноз) |
|---|---|---|---|---|
| Рост реального ВВП | около 5,3% | 5,0% | 5,0% | 4,6% (МВФ) |
| Квартальный темп (последний квартал года) | — | — | 4,5% в IV кв. | — |
| Роль в мировой экономике | вторая по номиналу, первая по ППС | доля около 17–19% | ||
Таблица хорошо показывает главное: цель выполнена, динамика внутри года слабела от 5,4% в I квартале до 4,5% в IV. Это не обвал. Это усталость модели, которую уже не разогнать старым рецептом «ещё одна скоростная железная дорога и ещё один жилой комплекс».
Как собрали эту машину роста
Всё началось не с «мудрости партии» в вакууме, а с очень конкретных шагов после 1978 года. Дэн Сяопин открыл двери: семейный подряд в деревне, особые экономические зоны в Шэньчжэне, Чжухае, Шаньтоу и Сямыне, иностранные инвестиции, постепенный отказ от тотального плана. Далее — вступление в ВТО в 2001-м. И дешёвая, дисциплинированная рабочая сила плюс огромный внутренний рынок, который иностранные компании не могли игнорировать.
Результат, который редко кто повторяет в таких масштабах: с 1978-го среднегодовой рост превышал 9%, почти 800 миллионов человек вышли из крайней бедности. В 2021-м власти объявили, что абсолютная бедность по национальной черте ликвидирована. Можно сколько угодно спорить о методах подсчёта. Порядок величины — исторический. Это не «экономическое чудо из ничего». Это чудо из инвестиций в инфраструктуру, образования базового уровня, экспортной ориентации и государства, которое умело долго держать курс, даже когда курс был жёстким.
Формула, которая сработала — и исчерпалась
Классическая китайская формула была простой до грубости: высокие сбережения домохозяйств → дешёвые кредиты через государственные банки → заводы, дороги, жильё, порты → экспорт и урбанизация → ещё больше сбережений. Норма накопления десятилетиями держалась около 40% ВВП. В развитых странах инвестиции обычно ближе к 20%. Китай буквально заливал бетон в рост.
Пока рабочая сила была молодой и дешёвой, а мир охотно покупал всё «made in China», схема давала бешеную отдачу. Когда рабочая сила начала дорожать, население — стареть, а жилья настроили с запасом на поколение вперёд, та же схема стала источником долгов и пустых кварталов. Переход обещали ещё со времён Ху Цзиньтао: от инвестиций к потреблению, от количества к качеству. Обещают и до сих пор. Потребление домохозяйств так и застряло около 40% ВВП — для сравнения, средний уровень в странах ОЭСР ближе к 54%.
Из чего состоит экономика Китая сегодня
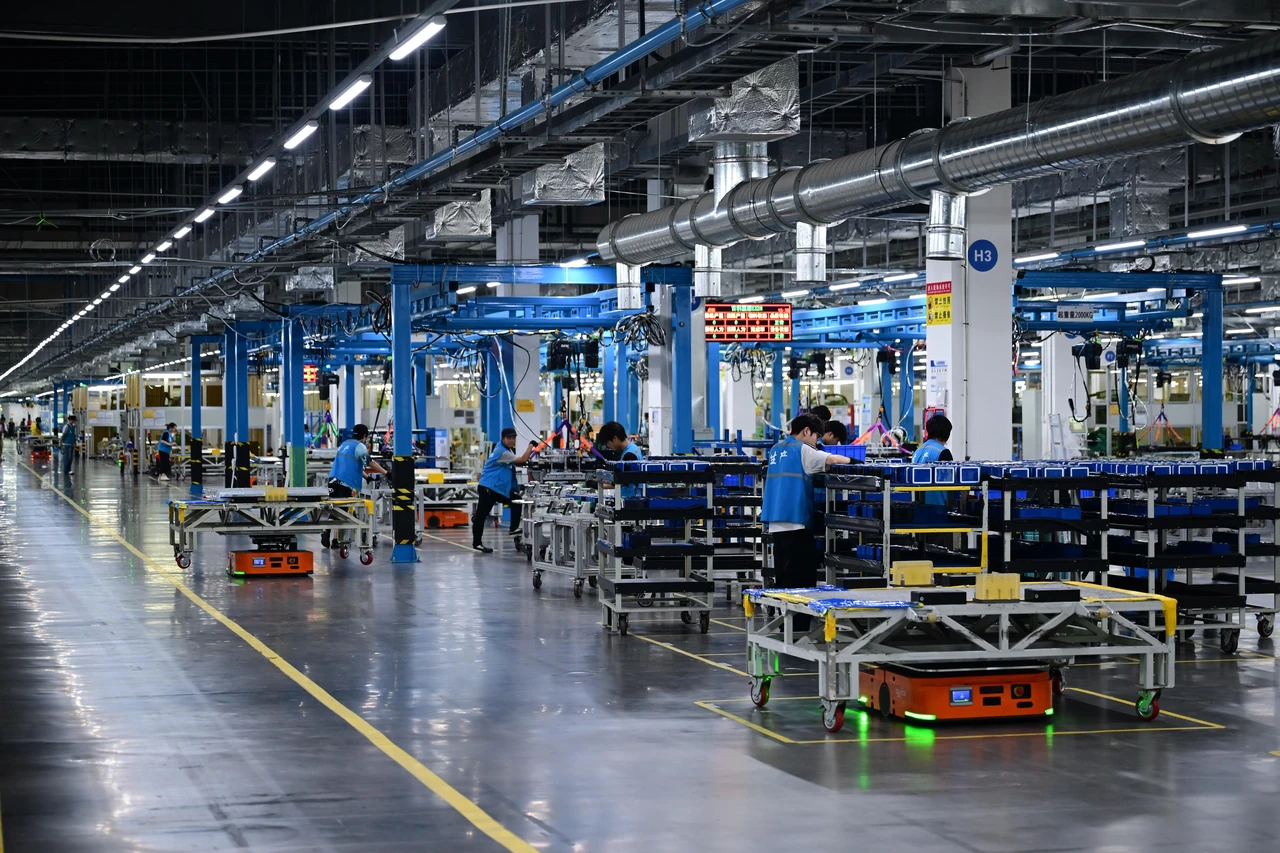
Если отбросить лозунги о «высококачественном развитии», картина такая. Страна всё ещё крупнейший производитель промышленных товаров на планете. Но внутри промышленности уже другая война: не за футболки и пластиковые тазики, а за электромобили, батареи, солнечные панели, дроны, судостроение и станки. Дешёвый ширпотреб никуда не делся. Просто он уже не определяет повестку дня в Чжуннаньхае.
Заводы, которые изменили мировой рынок
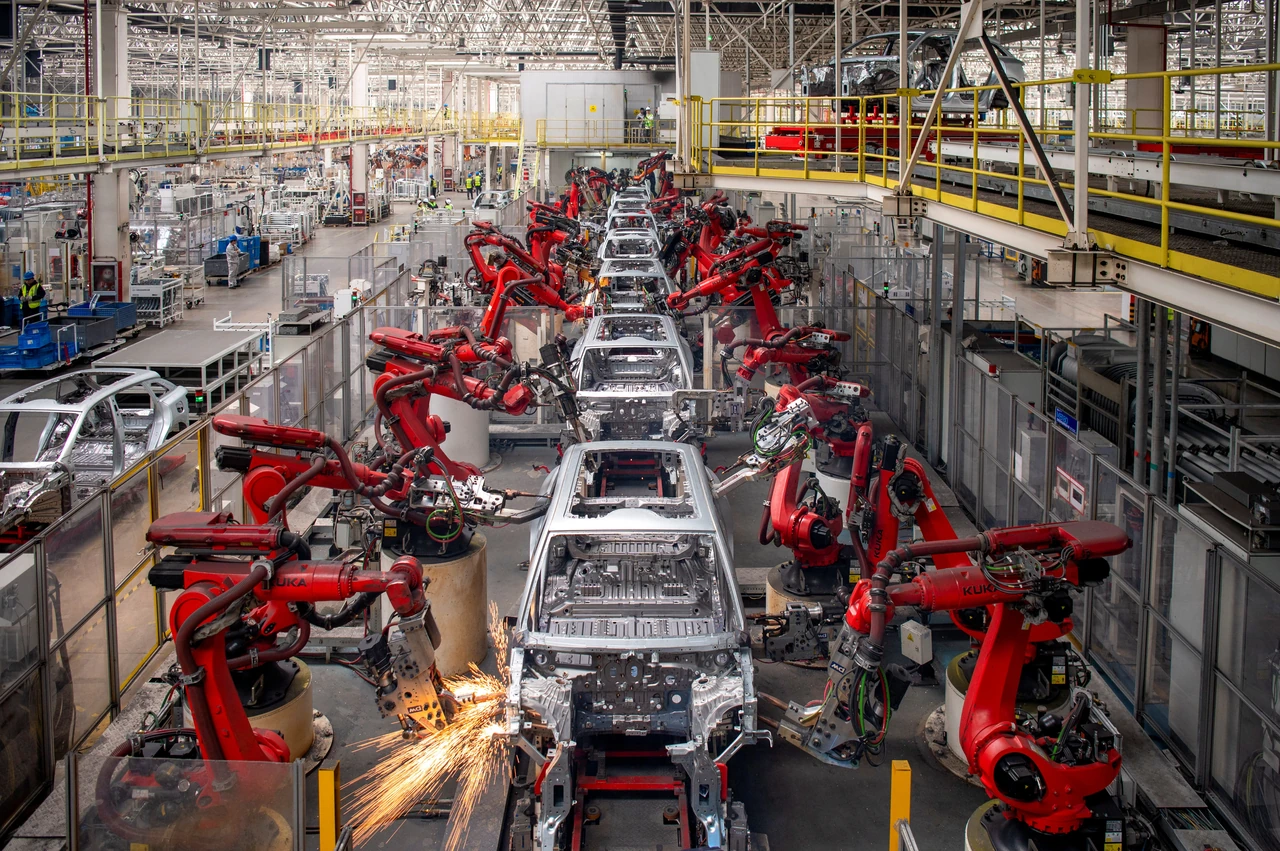
Здесь цифры жёстче любой речи. Китай производит около 70% электромобилей мира и свыше 80% аккумуляторных элементов. В 2025-м страна выпустила около 16 млн электрокаров — больше, чем внутренний рынок мог поглотить, так что экспорт электромобилей превысил 2,5 млн. BYD давно перестал быть «китайским локальным брендом». Это уже глобальный игрок, который давит на Volkswagen и Toyota в их домашних регионах.
Солнечная энергетика — ещё выразительнее монополия. По оценкам энергетических агентств, на Китай приходится около 98% мировых солнечных пластин (wafers), 92% элементов и 85% панелей. Поставки идут волнами, цены периодически обваливаются, европейские и американские производители жалуются на избыточные мощности. Избыток — не случайность. Это следствие промышленной политики: дешёвое финансирование, местные субсидии, целевые планы вроде «Made in China 2025».
Программу «Сделано в Китае 2025» многие на Западе уже списали как пропаганду. Поспешили. В электромобилях, скоростных железных дорогах, солнечных панелях, беспилотниках и судостроении цели в основном выполнены или перевыполнены. Провалено другое: тончайшие чипы, промышленное ПО, научные приборы высокого класса. Полупроводники остаются ахиллесовой пятой. Страна — крупнейший в мире потребитель чипов и до сих пор критически зависит от импорта сложных литографических машин и от иностранного дизайна.
- Электромобили и батареи — глобальное лидерство, внутреннее перепроизводство.
- Солнечные панели и ветровая энергетика — контроль почти всей цепочки.
- Скоростные железные дороги и портовая инфраструктура — зрелая, уже не драйвер роста.
- Смартфоны и телеком (Huawei и другие) — сильны там, где нет санкций, уязвимы там, где есть.
- Полупроводники — прогресс в «зрелых» техпроцессах, отставание на острие.
Список не случайный. Пекин сознательно сворачивает старые отрасли с низкой маржой и накачивает «новые производительные силы». Проблема в том, что новые отрасли дают много экспорта и мало рабочих мест по сравнению со старым строительством. Завод роботов заменяет квартал прорабов. Статистика роста выглядит прилично. Рынок труда — нет.
Торговля, которую уже не остановить тарифами
В 2025 году торговый профицит Китая достиг рекордных 1,19 трлн долларов. Это размер экономики средней страны G20. Экспорт в США упал примерно на 20% из-за тарифов. И что? Поставки в АСЕАН выросли на 13,4%, в Африку — на 25,8%, в ЕС — на 8,4%. Заводы просто переложили ящики на другие маршруты, часть сборки вынесли во Вьетнам, Мексику, Малайзию — и формально товар уже «не совсем китайский».
По наблюдениям, именно этот манёвр хуже всего считывают те, кто смотрит только на двустороннюю статистику США–КНР. Двусторонняя — просела. Глобальная — наоборот, раздулась. Чистый экспорт в 2025-м дал треть всего прироста ВВП. Для экономики, которой годами обещали «двойную циркуляцию» с опорой на внутренний рынок, это почти признание: внешний контур снова спасает внутренний.
Где модель даёт трещины
Теперь неприятная часть. Она длиннее, потому что именно здесь прячется ответ, почему 5% сегодня — это не 5% образца 2010 года. Тогда 5% были бы разочарованием и поводом для кадровых чисток. Сегодня это «устойчивость под давлением». Слова изменились раньше реальности.
Пять лет кризиса недвижимости
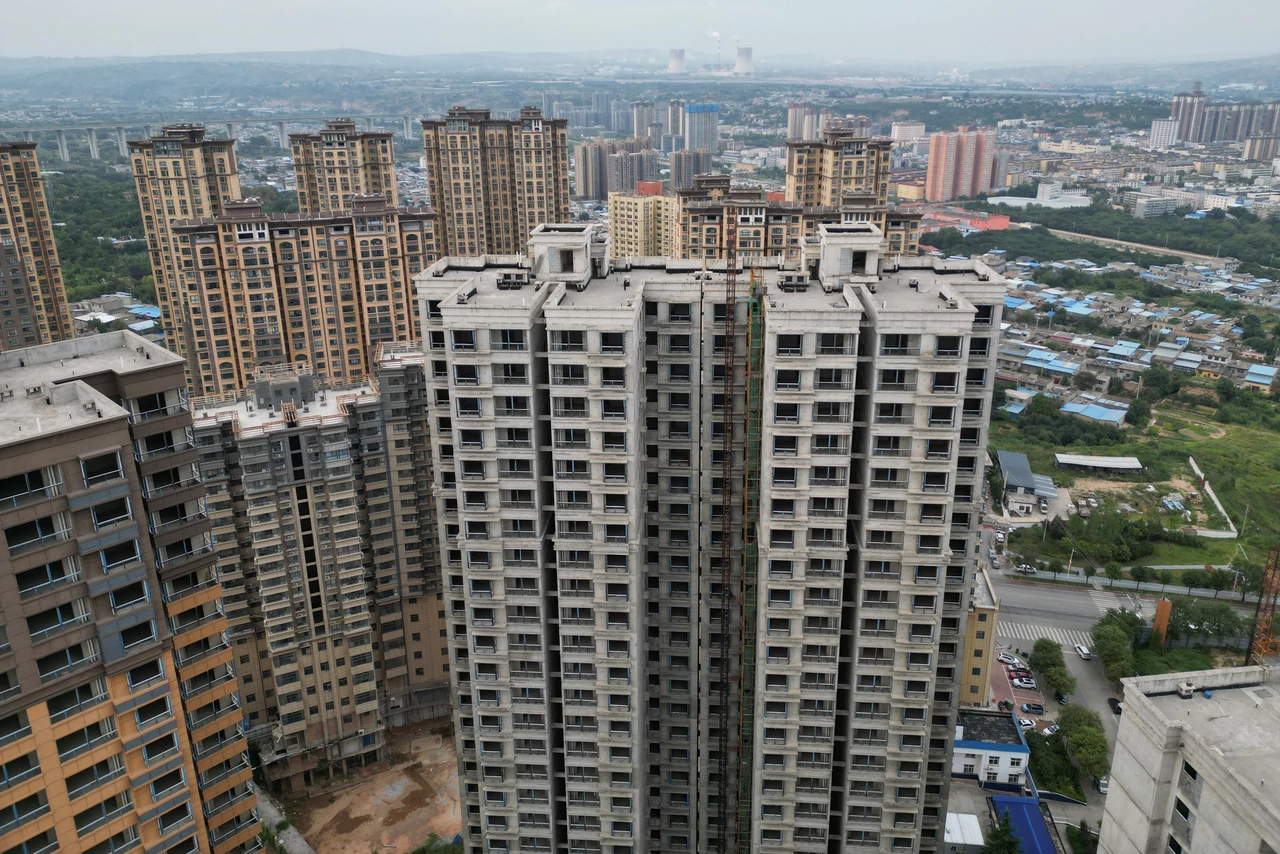
С 2021-го, после дефолтных сигналов Evergrande, сектор жилья не вышел из пике. Evergrande с её обязательствами порядка 300+ млрд долларов стала символом, но не единственным пациентом: Country Garden, Sunac, позднее тяжёлые убытки Vanke. В августе 2025-го акции Evergrande сняли с листинга в Гонконге. Инвестиции в недвижимость, которые когда-то тянули до 12% ВВП, сократились примерно вдвое. Если считать шире — жильё, строительство, мебель, технику, местные налоги с продажи земли — сектор в пике тянул до четверти экономики. Теперь эта подушка сдувается пятый год.
Последствия лезут всюду. Местные власти годами жили с продажи земли застройщикам. Земля не продаётся — дыра в бюджете. Домохозяйства держали львиную долю богатства в квартирах. Цены просели (оценки падения от пика 2021-го достигают около 30% к 2026-му) — люди беднее на бумаге, поэтому меньше идут в магазины. Пустые корпуса стоят. Ипотечники, которые купили «с котлована», годами ждут ключи. Это не японская «потерянная декада» один в один, но рифмы уже слышны.
На практике я замечал одну и ту же ошибку в разговорах украинских импортёров: «Китай сейчас дёшево отдаёт всё, потому что хочет захватить рынки». Частично так. Но часть демпинга — это отчаяние заводов, которым надо загрузить мощности, потому что внутреннее строительство больше не заказывает кондиционеры, лифты и плитку в прежних объёмах. Избыток ищет двери. Ваши двери тоже подходят.
Люди, работа, возраст
Общая городская безработица держится около 5,1%. Цифра выглядит спокойно, пока не откроете молодёжную. В декабре 2025-го безработица в возрасте 16–24 лет составляла 16,5%. Выпускники университетов выходят на рынок, где IT-компании сокращают найм, девелоперы никого не берут, а заводы ставят роботов. «Лежать плашмя» — лежат, «бегство от инволюции» — убегают: молодёжь сознательно снижает амбиции, потому что гонка больше не вознаграждает.
Население уже сокращается. Доля людей 65+ вырастет с примерно 12% в начале 2020-х до около 26% к 2050-му. Пенсионный возраст начали поднимать с 2025-го — шаг правильный и политически болезненный. Система хукоу (прописка) до сих пор отрезает десятки миллионов трудовых мигрантов от нормальной городской медицины и школ для детей. Реформа идёт, медленно. Без нормальной социальной защиты семья боится тратить. А если семья боится тратить, стратегия «рост через потребление» остаётся презентацией, а не экономикой.
- Молодёжь: диплом есть, вакансий уровня ожиданий нет.
- Мигранты из села: работают в городе, права — по старой прописке.
- Пенсионеры: их становится больше, чем система привыкла финансировать.
- Средний класс: квартира подешевела, аппетит к риску тоже.
Четыре группы — четыре причины, почему розничная торговля в декабре 2025-го замедлилась до самого слабого темпа за три года, несмотря на субсидии на замену бытовой техники. Субсидия поднимает продажи холодильника. Она не лечит ощущение, что завтра может быть хуже.
Долги, которых «вроде нет»
Официальный госдолг КНР по национальной методологии — около 69% ВВП, выглядит скромно на фоне Японии или США. Международный валютный фонд считает «расширенный» долг — с обязательствами местных финансовых платформ (LGFV) — и получает уже за 120% ВВП с тенденцией к росту. Местные власти десятилетиями обходили лимиты через тысячи LGFV, которые строили метро, промпарки и «новые города» в чистом поле.
Пекин запустил обмен «скрытого» долга на сумму около 10 трлн юаней на пять лет, количество LGFV в отчётах резко сократили. Это санация, не чудо. Инфраструктурный кран прикручивают, потому что иначе пирамида рухнет. Но именно этот кран долго заменял частные инвестиции. Частные капиталовложения в 2025-м упали на 6,4%, инвестиции в основные фонды в целом — на 3,9%. Круг замыкается: долги надо обслуживать, новых проектов меньше, рост слабее, налогов меньше, долгов относительно ВВП больше.
Куда экономика Китая едет дальше
Пятнадцатый пятилетний план (2026–2030) ставит в центр технологическую самодостаточность, «новые производительные силы» и попытку подтянуть внутренний спрос. Формула «двойной циркуляции» из предыдущего плана никуда не исчезла, просто её меньше повторяют с трибун. Суть та же: свой рынок — главный, внешний — страховка. На практике пока наоборот.
Прогнозы на 2026 год сошлись в неудобном коридоре. МВФ в июльском обновлении ждёт 4,6% роста. Всемирный банк держит около 4,4% и ещё ниже на 2027-й. Это не катастрофа. Это путь к «новой нормальности» 3–4% в конце десятилетия, если не будет жёсткого финансового кризиса или резкого торгового шока. Для страны с долгом, старением и лопнувшим жилищным пузырём 4% — рабочий, даже достойный результат. Для мира, который привык, что Китай даёт четверть глобального прироста, это охлаждение.
Что может пойти лучше: более быстрая реформа хукоу, реальная поддержка доходов семей (не только утилизационные субсидии на телевизоры), расчистка долгов застройщиков без многолетнего «ждём». Что может пойти хуже: новый виток тарифов, дефляционная спираль, когда заводы снижают цены, прибыли падают, зарплаты стоят, люди ещё больше сберегают. Дефляционное давление уже было в 2024–2025 годах. Это не теоретическая угроза из учебника.
| Сильная сторона | Слабое место |
|---|---|
| Контроль ключевых «зелёных» цепочек (EV, батареи, солнце) | Внутреннее потребление около 40% ВВП, осторожный потребитель |
| Рекордный торговый профицит, гибкие маршруты экспорта | Зависимость роста от внешнего спроса вопреки риторике |
| Огромный внутренний рынок и госспособность мобилизовать капитал | Кризис недвижимости, долги LGFV, слабые частные инвестиции |
| Прогресс в средних техпроцессах чипов и промышленной автоматизации | Отставание в литографии, ПО, старение, молодёжная безработица 16,5% |
Таблица намеренно без фанфар. Китай не «падает» и не «поглощает мир» в одной ленте новостей. Он одновременно наращивает технологический вес и теряет старый социальный контракт: квартира как лифт благосостояния. Кто видит лишь первое — проспит внутренний кризис. Кто видит лишь второе — проспит, как BYD заходит на его рынок.
Что из этого Украине и остальному миру
Для мира экономика Китая — это цены. На руду, сою, нефть, контейнерные ставки, солнечные панели, электрокары, редкоземельные металлы. Когда китайское строительство тормозит, падает спрос на железную руду и медь. Когда китайские заводы выбрасывают избыток наружу, европейский промышленник кричит о недобросовестной конкуренции, а украинский покупатель вдруг видит электросамокат по цене, которой не было ещё два сезона назад.
Для Украины счёт конкретнее. Двусторонний товарооборот в 2024-м был около 16,8 млрд долларов, из них украинский экспорт — лишь около 2,4 млрд. В первом полугодии 2025-го экспорт в КНР просел почти вдвое, импорт оттуда вырос более чем на четверть. Классическая асимметрия: мы везём сырьё и агро, получаем машины, химию, электронику и потребительские товары. Китай остаётся важным покупателем зерна, но политически и фитосанитарно капризным. Длинные согласования, внезапные ограничения, логистика, которая зависит от Чёрного моря, — это не «стабильный якорь», даже если тоннаж иногда большой.
- Импортёрам: проверять не только цену EXW в Фошане, но и антидемпинговые риски в ЕС, куда часто идёт реэкспорт.
- Производителям: китайская цена на станок, батарею или комплектующие может убить маржу быстрее, чем вы успеете модернизировать линию.
- Аграриям: Китай — большой, не единственный и не всегда предсказуемый покупатель; диверсификация рынков не лозунг, а гигиена.
- Государству: критический импорт (электроника, фармацевтическое сырьё, оборудование) стоит картировать сейчас, а не во время следующего логистического сбоя.
- Инвесторам: «купить Китай, потому что большой» — плохая стратегия; сектор важнее страны в целом.
Пять пунктов — минимум, без которого разговор о «возможностях китайского рынка» превращается в туристический буклет. Инициатива «Пояс и путь» в 2025-м наоборот ожила: суммарная вовлечённость достигла рекордных свыше 200 млрд долларов за год, накопительно с 2013-го — около 1,4 трлн. Украина в этом контуре после 2022-го стоит в стороне политически. Экономически китайские товары всё равно заходят через третьи страны.
Типичные ошибки при оценке Китая
Первая: верить только официальным 5% или, наоборот, автоматически делить их пополам. Оба рефлекса ленивые. Независимые оценки часто дают более низкий темп, особенно по инвестициям. Но отрицать масштаб промышленного экспорта, глядя на контейнеры, — тоже идеология, а не анализ.
Вторая: путать ВВП страны с благосостоянием человека. Шанхай и Гуйчжоу — разные планеты. Средний доход маскирует разрыв побережья и глубинки, городской прописки и сельского хукоу, работника BYD и выпускника, который разносит еду.
Третья, по опыту наиболее вредная для бизнеса: считать, что тариф Вашингтона «выключит» китайскую фабрику. Не выключит. Она сменит этикетку, сборочную площадку и инвойс. Цепочка длиннее, не разорвана.
Четвёртая: ждать, что Пекин «запустит потребление», как ФРС режет ставку. Китайская власть умеет строить заводы и боится раздавать деньги домохозяйствам без контроля. Пока этот страх сильнее статистики розницы, 40% потребления в ВВП никуда быстро не денутся.
Экономика Китая сейчас — это история не о взлёте или падении, а о тяжёлом ремонте на ходу. Мотор экспорта ещё тянет, мотор жилья сломан, мотор потребления так и не завели на полную. Вторая экономика мира остаётся второй не потому, что всё хорошо, а потому что база уже гигантская: даже 4,5% от 140 трлн юаней — это прирост, сопоставимый с годовым ВВП средней европейской страны.
Если вы работаете с Китаем как с поставщиком — закладывайте в контракт не только цену, но и запас на пошлины, задержку в порту и внезапную смену экспортного возмещения. Если как с рынком сбыта — не стройте годовой план на одном тендере из Пекина. Если просто читаете новости — смотрите не на заголовок «рост 5%», а на три вещи рядом: инвестиции в недвижимость, молодёжную безработицу и торговый профицит. Эти три кривые сейчас честнее любой речи с Народных собраний рассказывают, жива модель или уже её латают скотчем.
И ещё одно, совсем бытовое. Пока вы дочитываете, на складе в Гуандуне кто-то грузит контейнер, которому всё равно, что мы тут думаем о «ловушках среднего дохода». Контейнер приедет. Вопрос лишь в том, вы для него — клиент, конкурент или случайный свидетель.