Коротко
- Економіка Китаю — друга у світі за номінальним ВВП і перша за паритетом купівельної спроможності; у 2025 році ВВП сягнув 140,19 трлн юанів і зріс на 5%.
- Модель досі тримається на промисловості й експорті: чистий експорт дав 1,6 відсоткового пункту приросту, тоді як інвестиції майже зупинилися.
- Країна лідирує в електромобілях, батареях і сонячних панелях, але п’ятий рік поспіль тоне в кризі нерухомості.
- Споживання домогосподарств — близько 40% ВВП, що помітно менше, ніж у більшості багатих економік; люди багато заощаджують і мало витрачають.
- Головні ризики на роки вперед: старіння населення, борги місцевої влади, слабкий внутрішній попит і торговельні бар’єри.
- Для України це і дешевий імпорт, і конкуренція в промисловості, і великий, але примхливий ринок зерна та металів.
Економіка Китаю — це не абстрактна «фабрика світу» з підручника. Це гігантський механізм, який виробляє близько п’ятої частини світового продукту за паритетом купівельної спроможності, тримає ланцюги постачання від мікросхем до зернової логістики і водночас сам себе гальмує слабким попитом удома. Якщо коротко відповісти на запит: Китай економіка сьогодні — друга за доларовим ВВП після США, перша за ПКС, з офіційним зростанням 5% у 2025 році і сповільненням, яке вже не сховати за красивими слоганами.
Цифра 5% звучить пристойно. Поки не згадаєте, що ще 15 років тому країна росла майже вдвічі швидше, а інвестиції в основні фонди в 2025-му взагалі впали. Зростання витягли експорт і державні стимули, не «натхненний споживач». І це вже не тимчасовий збій. Це нова норма, до якої Пекін намагається звикнути, а решта світу — пристосуватися.
Нижче — як ця машина зібрана, де вона ще тягне, де вже скрипить, і що з цього практично випливає, якщо ви торгуєте, інвестуєте чи просто намагаєтесь зрозуміти новини. Матеріал не замінює консультацію економіста чи фахівця з зовнішньої торгівлі: цифри змінюються щокварталу, а політичні рішення в КНР ухвалюють не на брифінгах для іноземців.
Наскільки велика економіка Китаю насправді
За даними Національного бюро статистики Китаю, валовий внутрішній продукт 2025 року становив 140,19 трлн юанів — уперше вище позначки 140 трлн. Реальне зростання — 5,0%, рівно в ціль уряду «близько 5%». У доларах це близько 19,5–20 трлн, залежно від курсу. За номіналом Китай лишається другим. За паритетом купівельної спроможності — першим уже з середини 2010-х, з ВВП за ПКС понад 40 трлн міжнародних доларів.
Ось де починається плутанина, яку я в практиці бачу постійно. Людина читає «Китай обігнав США» і думає, що середній китаєць живе як середній американець. Ні. ВВП на душу населення в 2025-му — 99 665 юанів, тобто трохи більше ніж 13–15 тис. доларів за ринковим курсом. За ПКС виходить близько 31 тис. міжнародних доларів. Це рівень верхнього середнього доходу, не клубу багатих країн. Величезна економіка біднішої (у середньому) країни — інша історія, ніж багата економіка меншої країни.
Структура за галузями теж уже не «все про заводи». Первинний сектор (сільське господарство) дав 6,7% ВВП, вторинний (промисловість і будівництво) — 35,6%, третинний (послуги) — 57,7%. Послуги формально найбільші. Але саме промисловість і чистий експорт зробили погоду в 2025-му. Внесок у зростання: кінцеве споживання — 2,6 відсоткового пункта, валове нагромадження капіталу — лише 0,8, чистий експорт товарів і послуг — 1,6. Інвестиційний двигун, який тягнув країну десятиліттями, майже заглух.
| Показник | 2023 | 2024 | 2025 | 2026 (прогноз) |
|---|---|---|---|---|
| Зростання реального ВВП | близько 5,3% | 5,0% | 5,0% | 4,6% (МВФ) |
| Квартальний темп (останній квартал року) | — | — | 4,5% у IV кв. | — |
| Роль у світовій економіці | друга за номіналом, перша за ПКС | частка близько 17–19% | ||
Таблиця добре показує головне: ціль виконано, динаміка всередині року слабшала від 5,4% у I кварталі до 4,5% у IV. Це не обвал. Це втома моделі, яку вже не розігнати старим рецептом «ще одна швидкісна залізниця і ще один житловий комплекс».
Як зібрали цю машину зростання
Усе почалося не з «мудрості партії» в вакуумі, а з дуже конкретних кроків після 1978 року. Ден Сяопін відкрив двері: сімейний підряд у селі, особливі економічні зони в Шеньчжені, Чжухаї, Шаньтоу й Сямені, іноземні інвестиції, поступова відмова від тотального плану. Далі — вступ до СОТ у 2001-му. І дешева, дисциплінована робоча сила плюс величезний внутрішній ринок, який іноземні компанії не могли ігнорувати.
Результат, який рідко хто повторює в таких масштабах: від 1978-го середньорічне зростання перевищувало 9%, майже 800 мільйонів людей вийшли з крайньої бідності. У 2021-му влада оголосила, що абсолютну бідність за національною межею ліквідовано. Можна скільки завгодно сперечатися про методи підрахунку. Порядок величини — історичний. Це не «економічне диво з нічого». Це диво з інвестицій у інфраструктуру, освіти базового рівня, експортної орієнтації і держави, яка вміла довго тримати курс, навіть коли курс був жорстким.
Формула, яка спрацювала — і вичерпалась
Класична китайська формула була простою до грубості: високі заощадження домогосподарств → дешеві кредити через державні банки → заводи, дороги, житло, порти → експорт і урбанізація → ще більше заощаджень. Норма нагромадження десятиліттями трималася біля 40% ВВП. У розвинених країнах інвестиції зазвичай ближчі до 20%. Китай буквально заливав бетон у зростання.
Поки робоча сила була молодою й дешевою, а світ охоче купував усе «made in China», схема давала шалену віддачу. Коли робоча сила почала дорожчати, населення — старіти, а житла набудували з запасом на покоління вперед, та сама схема стала джерелом боргів і порожніх кварталів. Перехід обіцяли ще з часів Ху Цзіньтао: від інвестицій до споживання, від кількості до якості. Обіцяють і досі. Споживання домогосподарств так і застрягло близько 40% ВВП — для порівняння, середній рівень у країнах ОЕСР ближчий до 54%.
З чого складається економіка Китаю сьогодні
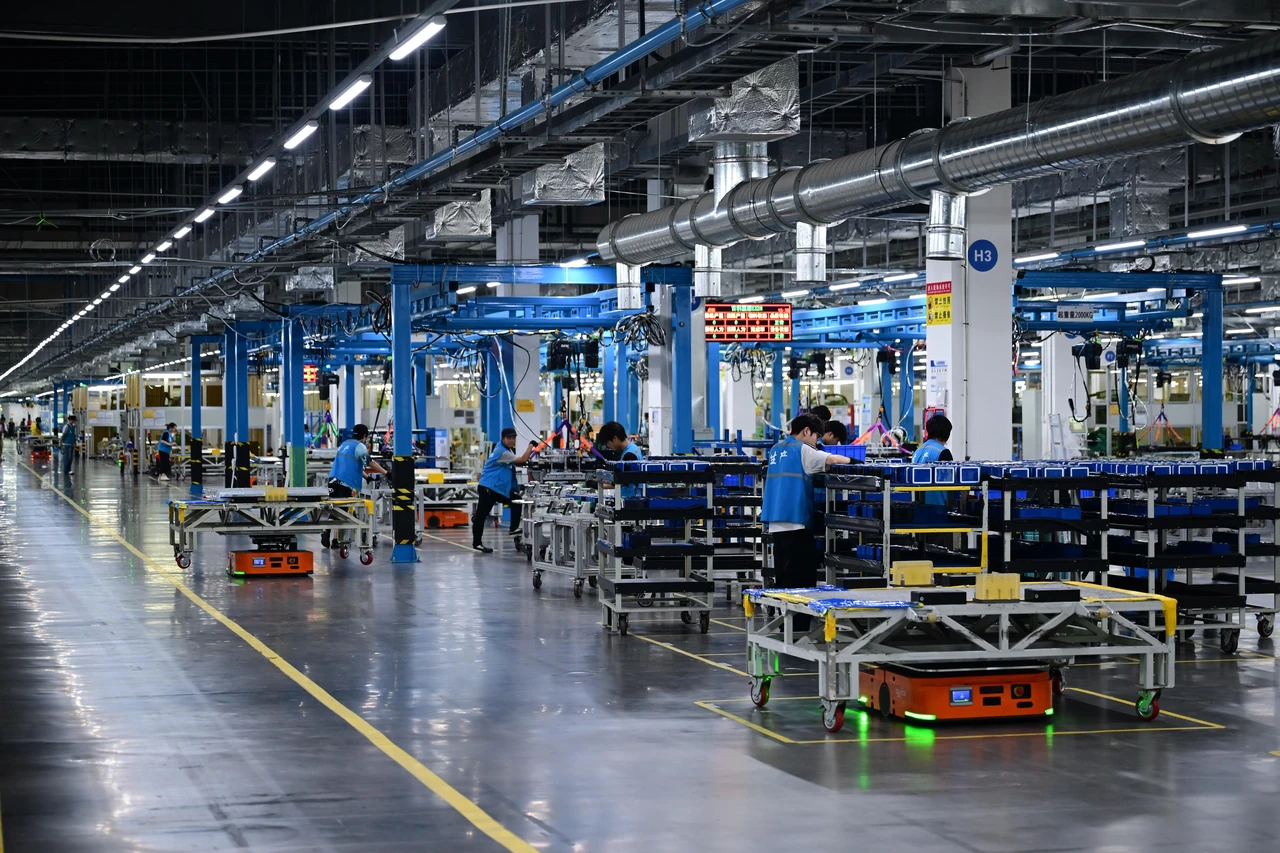
Якщо відкинути лозунги про «високоякісний розвиток», картина така. Країна все ще найбільший виробник промислових товарів на планеті. Але всередині промисловості вже інша війна: не за футболки й пластикові тазики, а за електромобілі, батареї, сонячні панелі, дрони, суднобудування і верстати. Дешевий ширвжиток нікуди не дівся. Просто він уже не визначає порядок денний у Чжуннаньхаї.
Заводи, які змінили світовий ринок
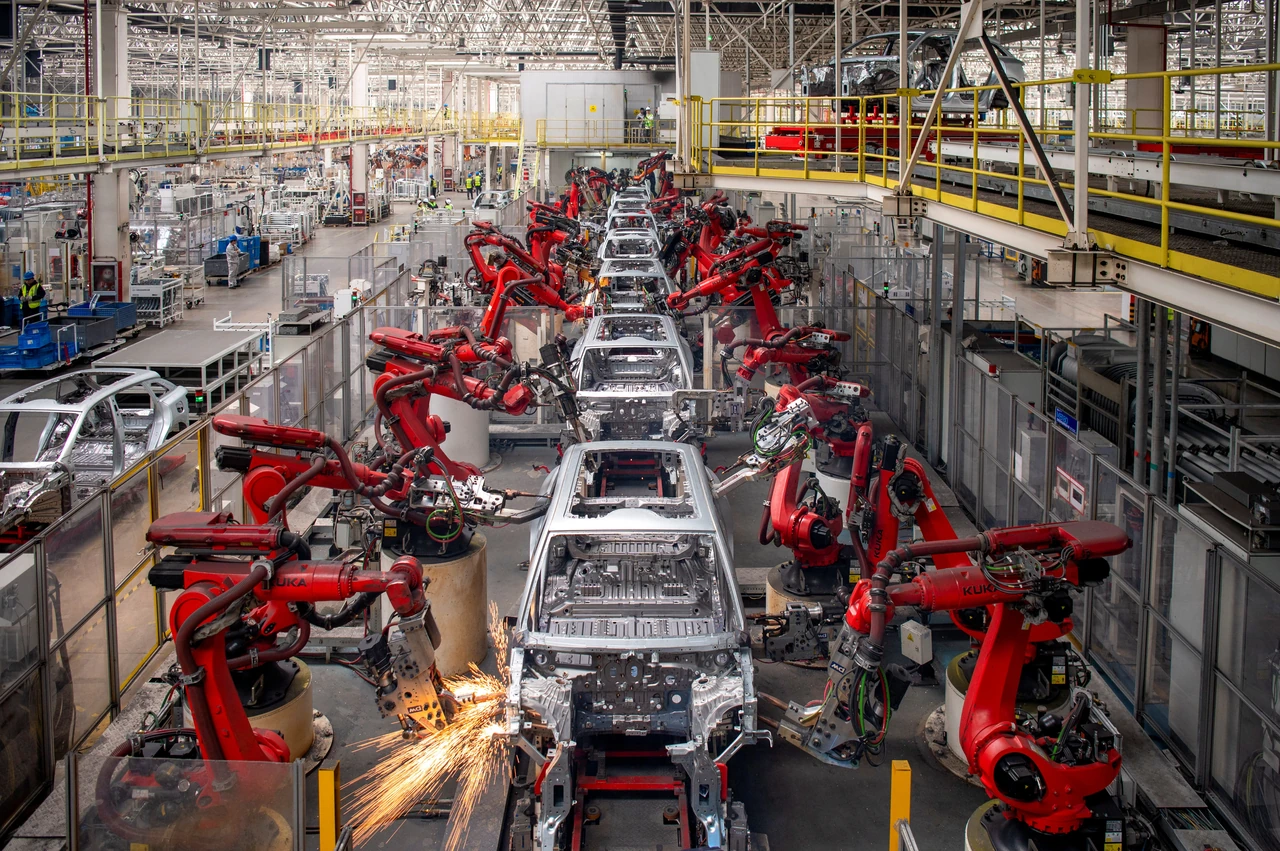
Тут цифри жорсткіші за будь-яку промову. Китай виробляє близько 70% електромобілів світу і понад 80% акумуляторних елементів. У 2025-му країна випустила близько 16 млн електрокарів — більше, ніж внутрішній ринок міг проковтнути, тож експорт електромобілів перевищив 2,5 млн. BYD давно перестав бути «китайським локальним брендом». Це вже глобальний гравець, який тисне на Volkswagen і Toyota в їхніх домашніх регіонах.
Сонячна енергетика — ще виразніша монополія. За оцінками енергетичних агентств, на Китай припадає близько 98% світових сонячних пластин (wafers), 92% елементів і 85% панелей. Постачання йдуть хвилями, ціни періодично обвалюються, європейські й американські виробники скаржаться на надлишкові потужності. Надлишок — не випадковість. Це наслідок промислової політики: дешеве фінансування, місцеві субсидії, цільові плани на кшталт «Made in China 2025».
Програма «Зроблено в Китаї 2025» багато хто на Заході вже списав як пропаганду. Поспішили. В електромобілях, швидкісних залізницях, сонячних панелях, безпілотниках і суднобудуванні цілі переважно виконано або перевиконано. Провалено інше: найтонші чипи, промислове ПЗ, наукові прилади високого класу. Напівпровідники лишаються ахіллесовою п’ятою. Країна — найбільший у світі споживач чипів і досі критично залежить від імпорту складних літографічних машин та від іноземного дизайну.
- Електромобілі й батареї — глобальне лідерство, внутрішнє перевиробництво.
- Сонячні панелі й вітрова енергетика — контроль майже всього ланцюга.
- Швидкісні залізниці й портова інфраструктура — зріла, вже не драйвер зростання.
- Смартфони й телеком (Huawei та інші) — сильні там, де немає санкцій, вразливі там, де є.
- Напівпровідники — прогрес у «зрілих» техпроцесах, відставання на вістрі.
Список не випадковий. Пекін свідомо згортає старі галузі з низькою маржею і накачує «нові продуктивні сили». Проблема в тому, що нові галузі дають багато експорту і мало робочих місць порівняно зі старим будівництвом. Завод роботів замінює квартал виконробів. Статистика зростання виглядає пристойно. Ринок праці — ні.
Торгівля, якої вже не зупинити тарифами
У 2025 році торговельний профіцит Китаю сягнув рекордних 1,19 трлн доларів. Це розмір економіки середньої країни G20. Експорт до США впав приблизно на 20% через тарифи. І що? Поставки в АСЕАН зросли на 13,4%, в Африку — на 25,8%, в ЄС — на 8,4%. Заводи просто переклали ящики на інші маршрути, частину збірки винесли до В’єтнаму, Мексики, Малайзії — і формально товар уже «не зовсім китайський».
За спостереженнями, саме цей маневр найгірше зчитують ті, хто дивиться лише на двосторонню статистику США–КНР. Двостороння — просіла. Глобальна — навпаки, роздулась. Чистий експорт у 2025-му дав третину всього приросту ВВП. Для економіки, якій роками обіцяли «подвійну циркуляцію» з опорою на внутрішній ринок, це майже визнання: зовнішній контур знову рятує внутрішній.
Де модель дає тріщини
Тепер неприємна частина. Вона довша, бо саме тут ховається відповідь, чому 5% сьогодні — це не 5% зразка 2010 року. Тоді 5% були б розчаруванням і приводом для кадрових чисток. Сьогодні це «стійкість під тиском». Слова змінилися раніше за реальність.
П’ять років кризи нерухомості
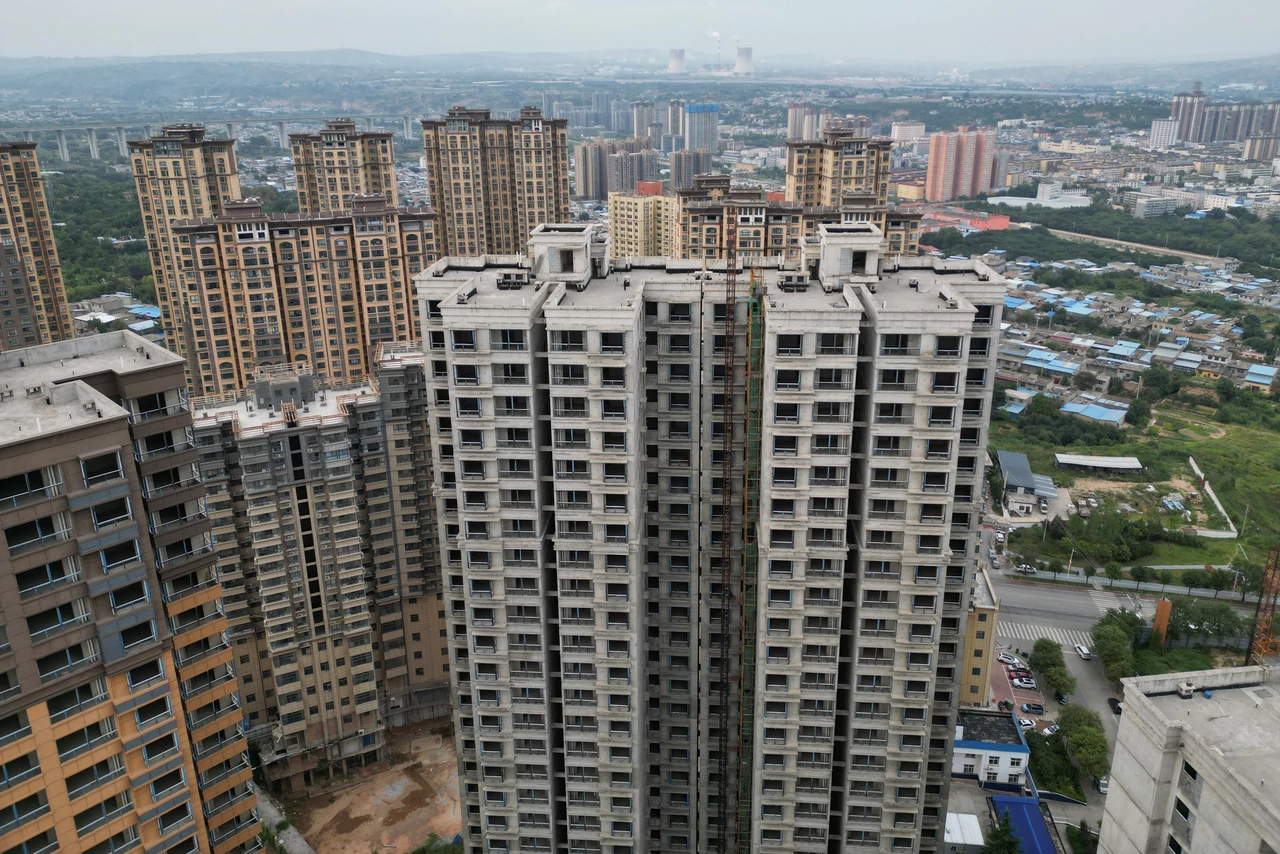
З 2021-го, після дефолтних сигналів Evergrande, сектор житла не вийшов із піке. Evergrande з її зобов’язаннями порядку 300+ млрд доларів стала символом, але не єдиним пацієнтом: Country Garden, Sunac, пізніше важкі збитки Vanke. У серпні 2025-го акції Evergrande зняли з лістингу в Гонконгу. Інвестиції в нерухомість, які колись тягнули до 12% ВВП, скоротилися приблизно вдвічі. Якщо рахувати ширше — житло, будівництво, меблі, техніку, місцеві податки з продажу землі — сектор у піку тягнув до чверті економіки. Тепер ця подушка здувається п’ятий рік.
Наслідки лізуть усюди. Місцева влада роками жила з продажу землі забудовникам. Земля не продається — дірка в бюджеті. Домогосподарства тримали левову частку багатства в квартирах. Ціни просіли (оцінки падіння від піка 2021-го сягають близько 30% до 2026-го) — люди бідніші на папері, тож менше йдуть у магазини. Порожні корпуси стоять. Іпотечники, які купили «з котловану», роками чекають ключі. Це не японська «втрачена декада» один в один, але рифми вже чути.
У практиці я помічав одну й ту саму помилку в розмовах українських імпортерів: «Китай зараз дешево віддає все, бо хоче захопити ринки». Частково так. Але частина демпінгу — це відчай заводів, яким треба завантажити потужності, бо внутрішнє будівництво більше не замовляє кондиціонери, ліфти й плитку в старих обсягах. Надлишок шукає двері. Ваші двері теж підходять.
Люди, робота, вік
Загальне міське безробіття тримається близько 5,1%. Цифра виглядає спокійно, поки не відкриєте молодіжну. У грудні 2025-го безробіття у віці 16–24 роки становило 16,5%. Випускники університетів виходять на ринок, де IT-компанії скорочують найм, девелопери не беруть нікого, а заводи ставлять роботів. «Лежати плашма» — лежать, «втеча від інволюції» — втікають: молодь свідомо знижує амбіції, бо гонка більше не винагороджує.
Населення вже скорочується. Частка людей 65+ зросте з приблизно 12% на початку 2020-х до близько 26% до 2050-го. Пенсійний вік почали піднімати з 2025-го — крок правильний і політично болючий. Система хукоу (прописка) досі відрізає десятки мільйонів трудових мігрантів від нормальної міської медицини й шкіл для дітей. Реформа йде, повільно. Без нормального соціального захисту сім’я боїться витрачати. А якщо сім’я боїться витрачати, стратегія «зростання через споживання» лишається презентацією, не економікою.
- Молодь: диплом є, вакансій рівня очікувань немає.
- Мігранти з села: працюють у місті, права — за старою пропискою.
- Пенсіонери: їх стає більше, ніж система звикла фінансувати.
- Середній клас: квартира подешевшала, апетит до ризику теж.
Чотири групи — чотири причини, чому роздрібна торгівля в грудні 2025-го сповільнилася до найслабшого темпу за три роки, попри субсидії на заміну побутової техніки. Субсидія піднімає продаж холодильника. Вона не лікує відчуття, що завтра може бути гірше.
Борги, яких «ніби немає»
Офіційний держборг КНР за національною методологією — близько 69% ВВП, виглядає скромно на тлі Японії чи США. Міжнародний валютний фонд рахує «розширений» борг — із зобов’язаннями місцевих фінансових платформ (LGFV) — і отримує вже за 120% ВВП з тенденцією до зростання. Місцева влада десятиліттями обходила ліміти через тисячі LGFV, які будували метро, промпарки й «нові міста» в чистому полі.
Пекін запустив обмін «прихованого» боргу на суму близько 10 трлн юанів на п’ять років, кількість LGFV у звітах різко скоротили. Це санація, не диво. Інфраструктурний кран прикручують, бо інакше піраміда завалиться. Але саме цей кран довго заміняв приватні інвестиції. Приватні капіталовкладення в 2025-му впали на 6,4%, інвестиції в основні фонди загалом — на 3,9%. Коло замикається: борги треба обслуговувати, нових проектів менше, зростання слабше, податків менше, боргів відносно ВВП більше.
Куди економіка Китаю їде далі
П’ятнадцятий п’ятирічний план (2026–2030) ставить у центр технологічну самодостатність, «нові продуктивні сили» і спробу підтягнути внутрішній попит. Формула «подвійної циркуляції» з попереднього плану нікуди не зникла, просто її менше повторюють з трибун. Суть та сама: свій ринок — головний, зовнішній — страховка. На практиці поки навпаки.
Прогнози на 2026 рік зійшлися в незручному коридорі. МВФ у липневому оновленні чекає 4,6% зростання. Світовий банк тримає близько 4,4% і ще нижче на 2027-й. Це не катастрофа. Це шлях до «нової нормальності» 3–4% наприкінці десятиліття, якщо не буде жорсткої фінансової кризи чи різкого торговельного шоку. Для країни з боргом, старінням і лопнувшою житловою бульбашкою 4% — робочий, навіть гідний результат. Для світу, який звик, що Китай дає чверть глобального приросту, це охолодження.
Що може піти краще: швидша реформа хукоу, реальна підтримка доходів сімей (не лише утилізаційні субсидії на телевізори), розчищення боргів забудовників без багаторічного «чекаємо». Що може піти гірше: новий виток тарифів, дефляційна спіраль, коли заводи знижують ціни, прибутки падають, зарплати стоять, люди ще більше заощаджують. Дефляційний тиск уже був у 2024–2025 роках. Це не теоретична загроза з підручника.
| Сильна сторона | Слабке місце |
|---|---|
| Контроль ключових «зелених» ланцюгів (EV, батареї, сонце) | Внутрішнє споживання близько 40% ВВП, обережний споживач |
| Рекордний торговельний профіцит, гнучкі маршрути експорту | Залежність зростання від зовнішнього попиту всупереч риториці |
| Величезний внутрішній ринок і держздатність мобілізувати капітал | Криза нерухомості, борги LGFV, слабкі приватні інвестиції |
| Прогрес у середніх техпроцесах чипів і промисловій автоматизації | Відставання в літографії, ПЗ, старіння, молоде безробіття 16,5% |
Таблиця навмисно без фанфар. Китай не «падає» і не «поглинає світ» в одній стрічці новин. Він одночасно нарощує технологічну вагу і втрачає старий соціальний контракт: квартира як ліфт добробуту. Хто бачить лише перше — проспить внутрішню кризу. Хто бачить лише друге — проспить, як BYD заходить на його ринок.
Що з цього Україні та решті світу
Для світу економіка Китаю — це ціни. На руду, сою, нафту, контейнерні ставки, сонячні панелі, електрокари, рідкісноземельні метали. Коли китайське будівництво гальмує, падає попит на залізну руду й мідь. Коли китайські заводи викидають надлишок назовні, європейський промисловець кричить про недобросовісну конкуренцію, а український покупець раптом бачить електросамокат за ціною, якої не було ще два сезони тому.
Для України рахунок конкретніший. Двосторонній товарообіг у 2024-му був близько 16,8 млрд доларів, з них український експорт — лише близько 2,4 млрд. У першому півріччі 2025-го експорт до КНР просів майже вдвічі, імпорт звідти зріс більш як на чверть. Класична асиметрія: ми веземо сировину й агро, отримуємо машини, хімію, електроніку й споживчі товари. Китай лишається важливим покупцем зерна, але політично й фітосанітарно примхливим. Довгі погодження, раптові обмеження, логістика, яка залежить від Чорного моря, — це не «стабільний якір», навіть якщо тоннаж інколи великий.
- Імпортерам: перевіряти не лише ціну EXW у Фошані, а й антидемпінгові ризики в ЄС, куди часто їде реекспорт.
- Виробникам: китайська ціна на верстат, батарею чи комплектуючі може вбити маржу швидше, ніж ви встигнете модернізувати лінію.
- Аграріям: Китай — великий, не єдиний і не завжди передбачуваний покупець; диверсифікація ринків не гасло, а гігієна.
- Державі: критичний імпорт (електроніка, фармацевтична сировина, обладнання) варто мапити зараз, а не під час наступного логістичного збою.
- Інвесторам: «купити Китай, бо великий» — погана стратегія; сектор важливіший за країну в цілому.
П’ять пунктів — мінімум, без якого розмова про «можливості китайського ринку» перетворюється на туристичний буклет. Ініціатива «Пояс і шлях» у 2025-му навпаки ожила: сумарна залученість сягнула рекордних понад 200 млрд доларів за рік, накопичувально від 2013-го — близько 1,4 трлн. Україна в цьому контурі після 2022-го стоїть осторонь політично. Економічно китайські товари все одно заходять через треті країни.
Типові помилки, коли оцінюють Китай
Перша: вірити лише офіційному 5% або, навпаки, автоматично ділити його навпіл. Обидва рефлекси ліниві. Незалежні оцінки часто дають нижчий темп, особливо по інвестиціях. Але заперечувати масштаб промислового експорту, дивлячись на контейнери, — теж ідеологія, не аналіз.
Друга: плутати ВВП країни з добробутом людини. Шанхай і Гуйчжоу — різні планети. Середній дохід маскує розрив узбережжя й глибинки, міської прописки й сільського хукоу, працівника BYD і випускника, який розносить їжу.
Третя, за досвідом найбільш шкідлива для бізнесу: вважати, що тариф Вашингтона «вимкне» китайську фабрику. Не вимкне. Вона змінить етикетку, зборочний майданчик і інвойс. Ланцюг довший, не розірваний.
Четверта: чекати, що Пекін «запустить споживання», як ФРС ріже ставку. Китайська влада вміє будувати заводи і боїться роздавати гроші домогосподарствам без контролю. Поки цей страх сильніший за статистику роздробу, 40% споживання в ВВП нікуди швидко не дінуться.
Економіка Китаю зараз — це історія не про злет чи падіння, а про важкий ремонт на ходу. Мотор експорту ще тягне, мотор житла зламаний, мотор споживання так і не завели на повну. Друга економіка світу лишається другою не тому, що все добре, а тому що база вже гігантська: навіть 4,5% від 140 трлн юанів — це приріст, порівнянний із річним ВВП середньої європейської країни.
Якщо ви працюєте з Китаєм як з постачальником — закладайте в контракт не лише ціну, а й запас на мита, затримку в порту й раптову зміну експортного відшкодування. Якщо як з ринком збуту — не будуйте річний план на одному тендері з Пекіна. Якщо просто читаєте новини — дивіться не на заголовок «зростання 5%», а на три речі поруч: інвестиції в нерухомість, молодіжне безробіття і торговельний профіцит. Ці три криві зараз чесніше за будь-яку промову з Народних зборів розповідають, жива модель чи вже її латають скотчем.
І ще одне, зовсім побутове. Поки ви дочитуєте, на складі в Гуандуні хтось вантажить контейнер, якому все одно, що ми тут думаємо про «пастки середнього доходу». Контейнер приїде. Питання лише в тому, чи ви для нього — клієнт, конкурент чи випадковий свідок.